Ressources pour
décider plus au calme
Sur cette page, Olerantive rassemble des ressources conçues pour aider les dirigeants de petites entreprises à mieux lire leur trésorerie, leur budget et leurs décisions de croissance, sans les noyer sous des modèles trop complexes. Les guides, modèles et définitions proposés suivent un principe simple, partir des chiffres déjà disponibles, les organiser dans des tableaux stables, puis les utiliser pour comparer plusieurs scénarios raisonnables. Ces contenus restent généraux et ne remplacent pas une analyse détaillée de chaque situation, mais offrent un point de départ structuré pour préparer les échanges avec vos interlocuteurs habituels et poser des questions plus précises sur vos choix financiers.
Clarifier les entrées et sorties
Guide flux de trésorerie
Quand les relevés bancaires s’empilent, le premier réflexe utile consiste à remettre de l’ordre dans les flux d’argent, avant même de parler de ratios ou de courbes sophistiquées. Ce guide montre comment reconstruire un tableau simple, mois par mois, qui liste les encaissements d’un côté, les décaissements de l’autre, en regroupant les montants par grandes familles, ventes, achats, charges de personnel, loyers et frais généraux. Le principe est clair, une structure stable rend les comparaisons possibles, ce qui permet ensuite de repérer les périodes de tension récurrentes, les postes qui pèsent le plus lourd et les mouvements exceptionnels à ne pas confondre avec la routine. En suivant cette démarche, le dirigeant obtient une vision plus calme de sa trésorerie et peut commencer à discuter de ses décisions avec des repères concrets, sans chercher une exactitude parfaite dès le premier essai.
Relier budget et décisions
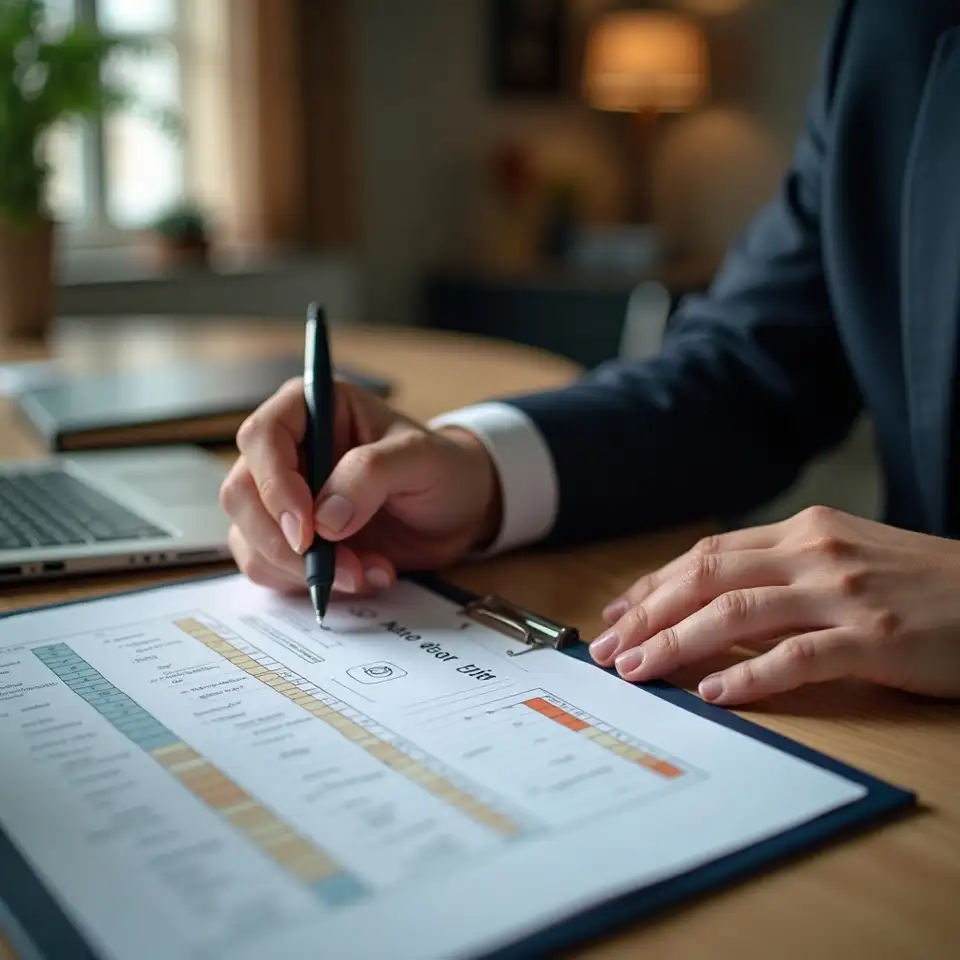
Modèles simples de budget
Un budget n’a d’intérêt que s’il aide vraiment à choisir entre plusieurs
options, investir, reporter, réduire ou maintenir une dépense au même niveau. Ce
second guide propose une trame de budget épurée, qui distingue quelques postes
majeurs et rapproche systématiquement le prévu et le réalisé, afin de faire
apparaître les écarts qui méritent une décision. Le principe est simple, moins
de lignes mais davantage de régularité de mise à jour, ce qui permet au
dirigeant de voir rapidement si ses hypothèses tiennent ou dérivent au fil des
mois. Des exemples de tableaux comparent plusieurs scénarios, prudents ou plus
ambitieux, pour illustrer la façon dont un même projet peut peser différemment
sur la trésorerie selon son calendrier. Ces ressources restent générales, et ne
remplacent pas un diagnostic adapté à la situation propre de chaque entreprise,
où les résultats pourront varier.
Repères clés
Glossaire des notions financières courantes
Ce glossaire rassemble des termes que les dirigeants de petites entreprises rencontrent
souvent dans leurs échanges avec leur expert comptable ou leurs partenaires financiers, mais
qui restent parfois flous au quotidien. Chaque définition suit le même principe, expliquer
simplement à quoi sert le concept et en quoi il influence les décisions courantes de
trésorerie, de budget ou de préparation de projets.
Trésorerie
Trésorerie disponible
La trésorerie désigne l’argent réellement disponible sur les comptes bancaires de l’entreprise à un moment donné, en tenant compte des encaissements déjà arrivés et des paiements déjà sortis. Elle diffère du résultat comptable, car elle suit le mouvement concret de l’argent et non la simple émission de factures. Surveiller la trésorerie permet de savoir si l’entreprise peut faire face à ses échéances immédiates.
Trésorerie
Flux de trésorerie
Le flux de trésorerie correspond à la succession des entrées et sorties d’argent sur une période donnée, généralement mois par mois. Il met en évidence le rythme des encaissements de clients et des paiements de charges, ce qui permet de repérer les périodes où la trésorerie risque de devenir insuffisante. Comprendre ces flux aide à ajuster les calendriers de dépenses et à négocier certains délais.
Résultats
Marge brute opérationnelle
La marge brute représente la différence entre le chiffre d’affaires et les coûts directement liés à la production ou à l’achat des biens et services vendus. Elle donne une indication de ce que l’entreprise conserve pour couvrir ses autres charges et préparer ses projets. Une marge brute trop faible peut signaler un problème de prix de vente, de coût d’achat ou de structure d’offre.
Résultats
Seuil de rentabilité
Le seuil de rentabilité correspond au niveau de chiffre d’affaires à partir duquel l’entreprise couvre l’ensemble de ses charges et commence à dégager un excédent. Il dépend du poids des charges fixes, des coûts variables et de la marge réalisée sur chaque vente. Connaître ce seuil aide le dirigeant à mesurer l’effort commercial nécessaire et à apprécier l’impact de nouvelles dépenses envisagées.
Liquidité
Besoin en fonds de roulement
Le besoin en fonds de roulement reflète le montant d’argent immobilisé dans les stocks, les créances clients et les dettes fournisseurs à court terme. Il mesure la part des ressources qui reste bloquée dans le cycle d’exploitation en attendant d’être encaissée ou payée. Un besoin en fonds de roulement mal maîtrisé peut créer des tensions de trésorerie malgré une activité en apparence dynamique.
Liquidité
Fonds de roulement net
Le fonds de roulement correspond aux ressources durables dont dispose l’entreprise pour financer son activité courante, une fois ses dettes à court terme prises en compte. Il sert de coussin de sécurité pour absorber les décalages entre encaissements et décaissements. Un fonds de roulement insuffisant peut rendre l’entreprise plus vulnérable aux aléas de paiement ou aux variations saisonnières.
Budget
Budget prévisionnel annuel
Le budget prévisionnel est un document chiffré qui rassemble, sur une période donnée, les recettes et les dépenses que l’entreprise anticipe. Il sert de repère pour suivre l’activité au fil des mois, en comparant régulièrement ce qui était prévu et ce qui s’est effectivement réalisé. Un budget reste une estimation, qui doit être révisée lorsque la situation évolue.
Budget
Écart entre prévu et réalisé
L’écart budgétaire représente la différence entre un montant prévu dans le budget et le montant réellement constaté pour la même période. Il peut être positif ou négatif, et signale un poste qui mérite une analyse plus fine. Étudier ces écarts aide le dirigeant à ajuster ses prévisions et à comprendre où se situent les principaux dérapages ou économies.
Analyse
Scénario financier comparatif
Un scénario financier est une projection chiffrée qui simule l’effet possible de certaines décisions sur la trésorerie, le budget ou les résultats, en partant d’hypothèses explicites. Il ne prédit pas l’avenir, mais permet de comparer plusieurs chemins et d’anticiper leurs conséquences potentielles. Les scénarios doivent être lus avec prudence, car les résultats effectifs peuvent différer.
Analyse
Indicateur clé financier
L’indicateur clé de performance est une mesure choisie pour suivre régulièrement un aspect important de la situation financière ou de l’activité, comme le niveau de trésorerie en fin de mois, le délai moyen de paiement des clients ou le poids des charges fixes. L’intérêt de ces indicateurs vient de leur suivi dans le temps plus que de leur valeur ponctuelle.
Trésorerie
Réserve minimale de trésorerie
La réserve de sécurité de trésorerie correspond au montant minimal que le dirigeant souhaite conserver en permanence sur ses comptes pour faire face aux imprévus, comme un retard de règlement ou une dépense urgente. Fixer ce seuil aide à décider si une dépense peut être engagée ou si elle mettrait la trésorerie sous un niveau jugé inconfortable.
Fiches pratiques sur trésorerie et budget adaptées aux petites entreprises.
Alertes lors de la mise à jour ou de l’ajout de nouveaux modèles.
Contenus rédigés en
langage simple, sans promesse de résultat chiffré.
Recevoir des ressources actualisées
Valider ensuite
Merci pour votre inscription